Finanzfluss Copilot

- 554.00 Bewertungen
- 4,6
- Downloads
- 100.000+
Unsere Einschätzung zu Finanzfluss Copilot — Mobxio besuchen
Wer seine Finanzen nicht nur für sich selbst, sondern im Haushalt im Blick behalten möchte, merkt schnell, dass eine gute Geld-App mehr leisten muss als hübsche Diagramme. Sie sollte Ordnung schaffen, ohne dass gleich alle persönlichen Kontobewegungen für andere sichtbar werden. Genau an diesem Punkt habe ich mir Finanzfluss Copilot angesehen. Die App von Finflow GmbH richtet sich an Menschen, die Vermögen und Finanzen übersichtlich an einem Ort betrachten möchten. Mein Eindruck: Sie ist besonders interessant, wenn du deine finanzielle Lage regelmäßig analysieren willst, aber klare Grenzen zwischen gemeinsamer Planung und privatem Geld brauchst.
Die Anwendung ist kostenlos erhältlich und gehört in den Bereich Finanzen. Im Alltag wirkt sie weniger wie ein klassisches Haushaltsbuch, in das man jede Ausgabe von Hand einträgt, sondern eher wie eine zentrale Übersicht für die eigene finanzielle Situation. Das macht sie für langfristige Planung spannend, verändert aber auch die Frage, wie gut sie sich für mehrere Personen auf einem Gerät eignet. Ein gemeinsam genutztes Smartphone ist nämlich nicht automatisch ein gemeinsamer Finanzzugang.
Gemeinsame Nutzung im Haushalt: hilfreich, aber nicht automatisch gemeinsam
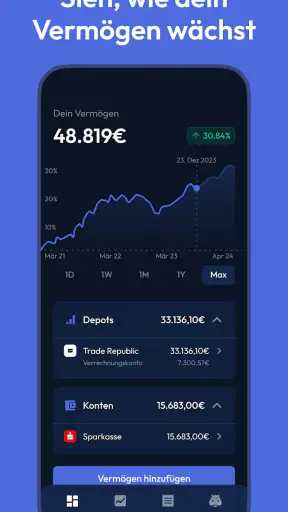
Ein realistisches Beispiel: In einem Haushalt möchte eine Person am Monatsende prüfen, wie sich Girokonto, Rücklagen und Investments entwickeln. Die andere Person interessiert sich vor allem dafür, ob das gemeinsame Sparziel noch im Plan liegt. Mit einer zentralen Finanzübersicht kann man sich schneller über die großen Linien unterhalten, statt zwischen Bank-App, Depot und Notizen hin und her zu wechseln. Genau darin sehe ich den praktischen Wert des Copiloten.
Ich würde die App bei einer solchen Nutzung aber nicht einfach dauerhaft auf einem entsperrten Gemeinschaftsgerät geöffnet lassen. Finanzdaten sind persönlich, und eine gemeinsame Wohnung bedeutet nicht, dass jede Kontobewegung für alle sichtbar sein muss. Für mich ist die sinnvollere Vorgehensweise: Eine Person richtet ihre eigene Übersicht ein, bereitet daraus die relevanten gemeinsamen Zahlen auf und bespricht diese anschließend mit dem Partner oder der Partnerin. So bleibt die Grenze zwischen persönlicher Vermögensplanung und Haushaltsorganisation klarer.
Besonders nützlich ist diese Trennung bei Paaren mit getrennten Konten. Gemeinsame Ziele wie Miete, Urlaub oder Rücklagen lassen sich besprechen, ohne dass daraus automatisch ein vollständiger Einblick in alle privaten Ausgaben werden muss. Wer dagegen wirklich jede Buchung beider Personen in einer gemeinsamen Ansicht verwalten möchte, sollte vor der Einrichtung genau prüfen, ob der gewünschte Ablauf zur eigenen Kontostruktur passt. Eine Finanzübersicht ersetzt nicht automatisch ein gemeinsames Haushaltskonto und auch keine klare Absprache über Zuständigkeiten.
Wofür die Übersicht im Alltag wirklich taugt
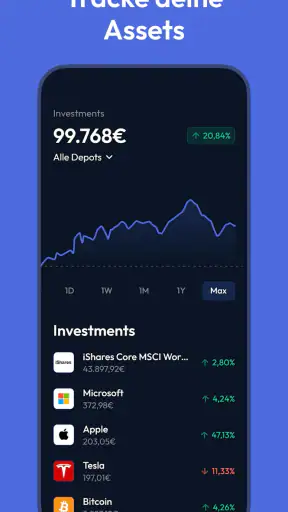
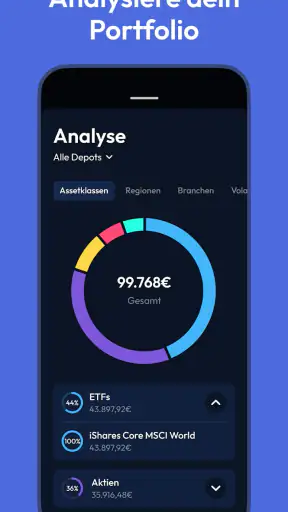
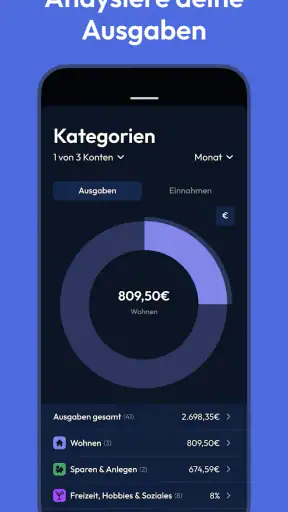
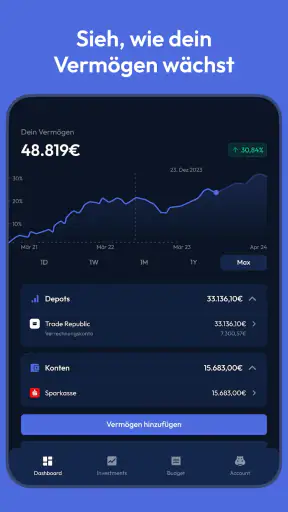
Ich finde die App vor allem dann stark, wenn ich nicht nur den Kontostand, sondern mein gesamtes finanzielles Bild betrachten möchte. Viele Menschen unterschätzen, wie leicht einzelne Konten, Sparpläne und andere Vermögensbereiche gedanklich auseinanderfallen. Eine zentrale Darstellung kann helfen, die eigene Lage nüchterner einzuschätzen. Das ist ein anderer Ansatz als bei einer einfachen Ausgaben-App, die hauptsächlich fragt, wofür das Geld im vergangenen Monat ausgegeben wurde.
Ein konkreter Arbeitsablauf kann so aussehen: Ich öffne die Übersicht nicht jeden Tag aus Gewohnheit, sondern zu einem festen Zeitpunkt, etwa vor der Monatsplanung. Dann prüfe ich, ob sich mein Vermögen wie erwartet entwickelt, ob ein Sparziel noch realistisch ist und ob ich eine größere Ausgabe verschieben sollte. Der Vorteil liegt nicht in einer einzelnen Momentaufnahme, sondern darin, Entscheidungen mit dem Gesamtbild abzugleichen.
Für einen Haushalt kann daraus ein kurzer gemeinsamer Termin entstehen. Eine Person stellt die relevanten Werte zusammen, die andere bringt anstehende Ausgaben ein. So wird aus der App kein Kontrollinstrument, sondern ein Gesprächsgrundlage. Der Unterschied ist wichtig: Gute Finanzkoordination bedeutet nicht, dass alle jederzeit alles sehen, sondern dass die Informationen verfügbar sind, die für eine gemeinsame Entscheidung gebraucht werden.
Einrichtung und sinnvolle Grenzen beim ersten Start
Bei Finanzanwendungen ist die Einrichtung mehr als ein technischer Schritt. Ich würde mir vor dem Start überlegen, welche Konten und Vermögensbereiche ich tatsächlich in einer Übersicht brauche. Wer alles ohne Plan zusammenführt, kann zwar schnell viele Informationen sehen, bekommt aber nicht unbedingt mehr Klarheit. Gerade bei einem gemeinsam verwendeten Gerät lohnt es sich, vorher zwischen privaten und haushaltsbezogenen Daten zu unterscheiden.
Meine Empfehlung ist, zuerst mit der persönlichen Finanzstruktur zu beginnen und die gemeinsame Nutzung erst danach zu organisieren. So lässt sich leichter erkennen, welche Informationen für den Haushalt relevant sind. Vielleicht genügt eine monatliche Gesamtsumme für Rücklagen und gemeinsame Ziele; vielleicht sollen bestimmte Konten bewusst außen vor bleiben. Diese Entscheidung sollte nicht erst fallen, nachdem das Smartphone bereits zur gemeinsamen Finanzzentrale geworden ist.
Ein weiterer praktischer Punkt ist die Rollenverteilung. Wenn nur eine Person die App pflegt, sollte die andere trotzdem wissen, welche Zahlen für die Haushaltsplanung verwendet werden und in welchem Rhythmus sie aktualisiert werden. Sonst entsteht schnell der Eindruck, die Übersicht sei verbindlich, obwohl sie nur den Stand einer einzelnen Person abbildet. Ich würde deshalb immer dazusagen, auf welchen Zeitraum sich die Besprechung bezieht und welche Bereiche nicht enthalten sind.
Die wichtigste Grenze ist für mich die Trennung von Übersicht und Freigabe. Eine App, die Vermögen zusammenfasst, sollte nicht automatisch als Ersatz für eine gemeinsame Vollmacht, ein gemeinsames Konto oder eine formelle Finanzverwaltung verstanden werden. Für Überweisungen, Vertragsänderungen und steuerliche Entscheidungen gelten weiterhin die jeweiligen Kontozugänge und rechtlichen Zuständigkeiten.
Koordination ohne ständiges Nachfragen
Der größte Nutzen in einer Partnerschaft entsteht nicht dadurch, dass beide Personen dieselbe App ständig öffnen. Er entsteht, wenn die App ein gemeinsames Gespräch besser vorbereitet. Ich würde beispielsweise vor einer größeren Anschaffung prüfen, wie viel Liquidität nach dem Kauf übrig bleibt und ob dadurch ein Sparziel beeinträchtigt wird. Anschließend kann man gemeinsam entscheiden, ob der Kauf sofort sinnvoll ist oder besser in den nächsten Monat verschoben wird.
Für Haushalte mit unregelmäßigen Einkommen ist dieser Blick besonders hilfreich. Ein einzelner guter Monat kann sonst ein falsches Sicherheitsgefühl erzeugen. Eine breitere Vermögensübersicht erinnert daran, dass Rücklagen, laufende Verpflichtungen und langfristige Anlagen unterschiedliche Aufgaben haben. Das ist wertvoller als die reine Frage, ob am heutigen Tag genug Geld auf dem Girokonto liegt.
Auch bei getrennten Finanzen kann die App die Abstimmung vereinfachen. Statt gegenseitig einzelne Kontobewegungen zu erklären, kann man gemeinsame Beiträge, geplante Ausgaben und Sparziele festlegen. Ich würde dabei mit wenigen, verständlichen Kategorien arbeiten. Je mehr Zahlen man in ein Gespräch bringt, desto leichter verliert man das eigentliche Ziel aus den Augen. Die App sollte die Entscheidung unterstützen, nicht die Unterhaltung in eine Buchprüfung verwandeln.
Ein weniger offensichtlicher Vorteil einer zentralen Vermögenssicht ist die Möglichkeit, Denkfehler zu erkennen. Wer nur das Girokonto betrachtet, hält einen hohen Kontostand vielleicht für frei verfügbares Geld. Wer nur auf Investments schaut, unterschätzt möglicherweise kurzfristige Verpflichtungen. Die Verbindung beider Perspektiven kann zu vorsichtigeren Entscheidungen führen. Das ist kein automatischer Finanzrat, aber eine bessere Grundlage für die eigene Einschätzung.
Privatsphäre, Vertrauen und der richtige Umgang mit Zugangsdaten
Bei einer Finanz-App entscheidet nicht nur der Funktionsumfang darüber, ob sie in den Haushalt passt. Ebenso wichtig ist, wer das Gerät benutzt, wer den Bildschirm sehen kann und ob beide Personen dieselbe Vorstellung von Privatsphäre haben. Ich würde den Copiloten deshalb nicht auf einem Familiengerät einrichten, das regelmäßig von Kindern, Gästen oder Mitbewohnern verwendet wird. Selbst eine kurze, unbeabsichtigte Einsicht kann unangenehm sein.
Für Paare gilt außerdem: Vertrauen und Transparenz sind nicht dasselbe. Transparenz kann bedeuten, gemeinsame Ziele und Beiträge offen zu besprechen. Sie bedeutet nicht zwingend, sämtliche persönlichen Vermögenswerte oder Ausgaben zu teilen. Wer diese Unterscheidung früh festlegt, verhindert später viele Missverständnisse. Die App kann eine gemeinsame Planung erleichtern, aber sie nimmt dem Haushalt nicht die Aufgabe ab, diese Regeln selbst zu definieren.
Das Alter spielt ebenfalls eine Rolle. Die Anwendung ist mit einer Altersfreigabe ab null Jahren versehen, doch daraus folgt nicht, dass sie für jedes Kind als eigenständiges Finanzwerkzeug gedacht ist. Bei Minderjährigen würde ich die Nutzung immer durch eine erwachsene Person begleiten lassen und keine fremden Kontozugänge auf einem Kindergerät einrichten. Für junge Menschen kann eine gemeinsame Besprechung von Sparzielen sinnvoll sein; sensible Zugangsdaten gehören trotzdem nicht in unüberlegte Hände.
Wer die App für ältere Angehörige einrichten möchte, sollte besonders auf Verständlichkeit und Zuständigkeiten achten. Eine Person kann beim Aufbau der Übersicht helfen, ohne dauerhaft Zugriff auf alle persönlichen Finanzinformationen zu behalten. Ich würde die Einrichtung gemeinsam durchführen, die Bedeutung der einzelnen Bereiche erklären und anschließend klären, wer Änderungen vornimmt. So bleibt die Unterstützung nachvollziehbar und wird nicht zu einer stillen Übernahme der finanziellen Kontrolle.
Was die App von einem Haushaltsbuch oder einer Bank-App unterscheidet
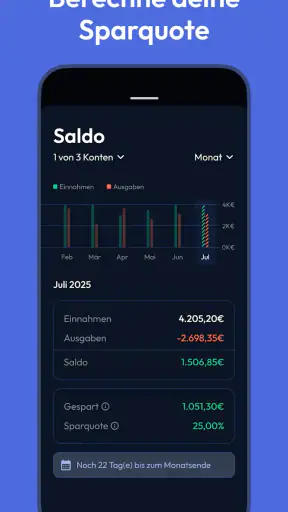
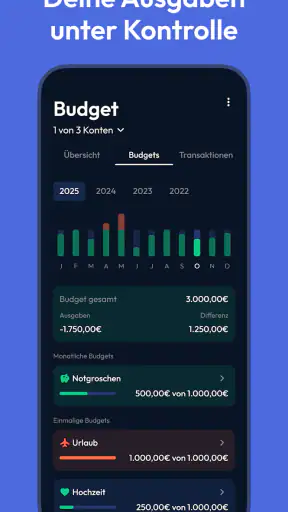
Im Vergleich zu einem klassischen Haushaltsbuch liegt der Schwerpunkt hier nicht auf dem manuellen Eintragen jeder kleinen Ausgabe. Das kann angenehm sein, wenn du eine übergeordnete Sicht suchst und nicht jeden Kaffee einzeln kategorisieren möchtest. Gleichzeitig ist es ein Nachteil für Menschen, die gerade durch detaillierte Ausgabenkontrolle sparen lernen. Wer wissen will, wie viel im Monat für Lieferdienste, Freizeit oder spontane Einkäufe verschwindet, braucht möglicherweise weiterhin eine ergänzende Methode.
Eine einzelne Bank-App ist dagegen meist sehr gut für Überweisungen, Kartenverwaltung und den direkten Blick auf ein bestimmtes Konto. Sie zeigt aber naturgemäß nicht immer das ganze finanzielle Bild über mehrere Anbieter und Anlagearten hinweg. Der Finanzfluss Copilot ist für mich dort interessanter, wo die Bank-App zu eng und das Haushaltsbuch zu kleinteilig wird. Er setzt stärker auf Zusammenfassung und Einordnung als auf tägliche Kontoführung.
Auch Tabellenkalkulationen bleiben eine ernsthafte Alternative. Mit einer Tabelle kann ich jede Regel selbst bestimmen, eigene Berechnungen anlegen und gemeinsame Haushaltsbudgets sehr individuell gestalten. Dafür muss ich Daten manuell pflegen und die Übersicht regelmäßig aktualisieren. Die App ist bequemer, wenn ich eine fertige finanzielle Darstellung bevorzuge; die Tabelle ist flexibler, wenn mein Haushalt ungewöhnliche Regeln oder sehr persönliche Auswertungen benötigt.
Für Einsteiger ist diese Abwägung wichtig. Eine große Übersicht kann motivieren, weil sie Fortschritte sichtbar macht. Sie kann aber auch überfordern, wenn noch keine klare Vorstellung davon besteht, welche Ziele verfolgt werden. Ich würde daher nicht mit der Frage beginnen, welche App alles kann, sondern mit der Frage, ob ich eher Vermögen überblicken, Ausgaben kontrollieren oder gemeinsame Budgets verwalten möchte. Für den ersten Zweck passt der Copilot am besten.
Bezahlmodell und Erwartungen an die Nutzung
Der Download ist kostenlos, allerdings gibt es In-App-Käufe im Bereich von 8,99 bis 69,99 Euro bei Abrechnung über Google Play. Für mich bedeutet das: Vor einer intensiven Nutzung sollte ich prüfen, welche Funktionen im kostenlosen Einstieg enthalten sind und welche Arbeitsweise zu meinem Bedarf passt. Gerade bei einer Finanz-App möchte ich nicht erst nach dem Einrichten mehrerer Bereiche feststellen, dass mein geplanter Ablauf nur mit einem kostenpflichtigen Modell funktioniert.
Das ist kein Argument gegen die App, aber ein Grund für einen bewussten Start. Ich würde zunächst den eigenen Anwendungsfall definieren: persönliche Vermögensübersicht, gemeinsame Monatsplanung oder langfristige Beobachtung. Danach lässt sich besser beurteilen, ob ein kostenpflichtiger Umfang den zusätzlichen Nutzen rechtfertigt. Wer nur gelegentlich einen Kontostand prüfen möchte, braucht wahrscheinlich weniger als jemand, der seine gesamte Finanzstruktur regelmäßig analysiert.
Die aktuelle Version ist 2.16.1. Auf Android setzt die App mindestens Version 7.0 voraus, wodurch sie auch auf älteren kompatiblen Geräten grundsätzlich interessant sein kann. Trotzdem würde ich bei einem gemeinsam genutzten Smartphone nicht nur auf die technische Kompatibilität achten. Ein aktuelles Betriebssystem, ein geschütztes Benutzerkonto und ein verantwortungsvoller Umgang mit Benachrichtigungen sind für Finanzdaten mindestens ebenso wichtig.
Für wen ich den Copiloten empfehlen würde
Ich würde die App Menschen empfehlen, die ihre Finanzen nicht länger aus mehreren Einzelansichten zusammensetzen möchten. Besonders passend ist sie für Nutzer, die neben dem Girokonto auch Rücklagen und Vermögensaufbau im Zusammenhang betrachten wollen. Die Bewertung von 4,6 bei rund 2.400 abgegebenen Bewertungen und mehr als 100.000 Installationen zeigt außerdem, dass die Anwendung bereits von einer größeren Nutzerschaft angenommen wird. Für mich ist das ein nützlicher Hinweis auf vorhandenes Interesse, aber kein Ersatz für die Prüfung des eigenen Arbeitsablaufs.
Im Haushalt ist sie vor allem dann sinnvoll, wenn beide Personen bereit sind, gemeinsame Ziele zu definieren und persönliche Grenzen zu respektieren. Ein guter Einsatz wäre etwa ein monatlicher Termin, bei dem nur die für den Haushalt nötigen Beträge besprochen werden. Die App liefert dabei den Überblick, während die Regeln zur Aufteilung, zu Sparraten und zu privaten Konten außerhalb der App vereinbart werden.
Weniger geeignet ist sie für Menschen, die ausschließlich ein sehr detailliertes Ausgabenbuch suchen. Auch wer eine App hauptsächlich für Überweisungen, Kartenfreigaben oder tägliche Bankgeschäfte braucht, wird in seiner Bank-App wahrscheinlich schneller ans Ziel kommen. Und wenn ein Haushalt eine vollständig gemeinsam bearbeitbare Budgetverwaltung mit fein abgestuften Rollen erwartet, sollte er die tatsächlichen Möglichkeiten vorab sorgfältig testen, statt diese Funktionen vorauszusetzen.
Mein Haushaltsfazit nach der praktischen Betrachtung
Mein Gesamteindruck vom Finanzfluss Copilot ist positiv, solange ich ihn als Finanzübersicht und nicht als automatische Familienzentrale verstehe. Die Stärke liegt darin, Vermögen und finanzielle Entwicklung aus einer größeren Perspektive zu betrachten. Für Gespräche über gemeinsame Ziele kann das sehr hilfreich sein, besonders wenn die bisherige Planung aus einzelnen Bank-Apps, Notizen und gelegentlichen Schätzungen besteht.
Im gemeinsamen Haushalt würde ich ihn bewusst mit Grenzen einsetzen: persönliche Konten bleiben persönlich, gemeinsame Ziele werden separat besprochen, und das Gerät wird nicht ungeschützt herumgereicht. Diese Vorgehensweise macht die App nicht weniger nützlich, sondern verhindert, dass technische Bequemlichkeit mit vollständiger finanzieller Offenheit verwechselt wird.
Wenn du eine ruhige, zentrale Sicht auf deine Finanzen suchst und bereit bist, die Einrichtung einmal ordentlich zu planen, ist der kostenlose Einstieg einen Blick wert. Für mich ist der entscheidende Mehrwert nicht, dass die App jede Haushaltsfrage löst. Er liegt darin, dass sie die richtige Grundlage für bessere Entscheidungen schaffen kann. Wer genau diese Übersicht braucht, findet hier einen überzeugenden Begleiter; wer dagegen ein reines Ausgabenbuch oder vollwertiges gemeinsames Banking erwartet, sollte eine andere Lösung ergänzend oder stattdessen wählen.
Die besten Seiten von Finanzfluss Copilot
Wissenswertes zu Finanzfluss Copilot
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
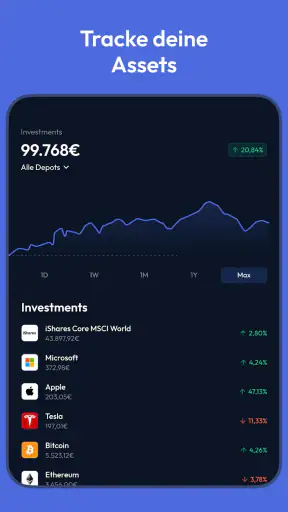
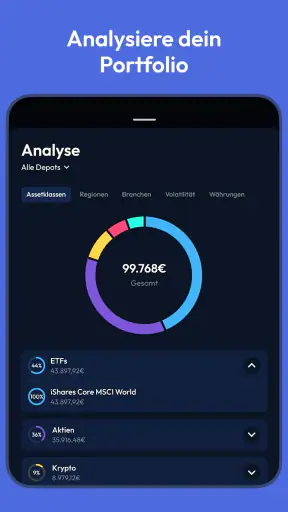
Finanzfluss Copilot-FAQ
Was ist der Finanzfluss Copilot und für wen eignet sich die App?
Der Finanzfluss Copilot ist ein digitales Finanz-Dashboard, mit dem Nutzer ihre Konten, Depots und weitere Vermögenswerte übersichtlich an einem Ort zusammenführen können. Die Anwendung richtet sich vor allem an Menschen, die ihre finanzielle Situation besser verstehen, Einnahmen und Ausgaben verfolgen sowie Vermögensentwicklung und Sparziele im Blick behalten möchten. Sie ersetzt jedoch keine individuelle Finanzberatung.
Welche Konten und Vermögenswerte kann ich im Finanzfluss Copilot hinzufügen?
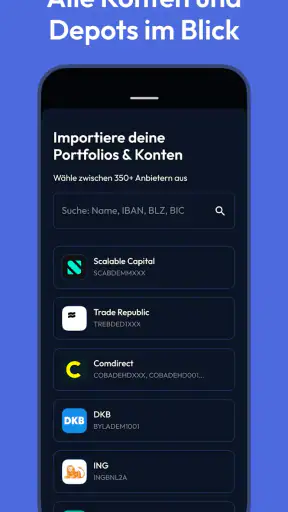
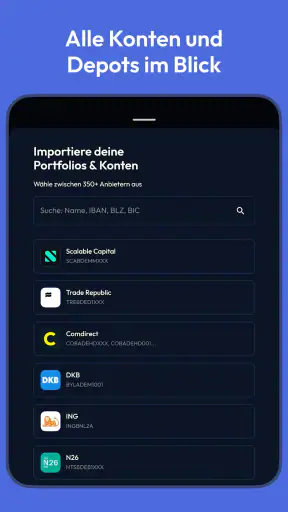
Je nach unterstützten Schnittstellen lassen sich verschiedene Bankkonten, Kreditkarten, Depots und teilweise weitere Vermögenswerte mit dem Finanzfluss Copilot verbinden. Vor dem Download sollte man prüfen, ob die eigene Bank oder der gewünschte Anbieter tatsächlich unterstützt wird. Nicht unterstützte Anlagen können möglicherweise manuell erfasst werden, wodurch Aktualisierungen allerdings zusätzlichen Aufwand verursachen können.
Ist die Nutzung des Finanzfluss Copilot kostenlos oder kostenpflichtig?
Der Finanzfluss Copilot kann je nach Funktionsumfang in einer kostenlosen und möglicherweise einer kostenpflichtigen Variante angeboten werden. Welche Funktionen ohne Zahlung verfügbar sind und welche ein Abonnement voraussetzen, kann sich im Laufe der Zeit ändern. Vor der Registrierung empfiehlt es sich daher, die aktuellen Preise, enthaltenen Leistungen und Bedingungen im jeweiligen App-Store oder auf der offiziellen Website zu kontrollieren.
Wie sicher sind meine Daten im Finanzfluss Copilot?
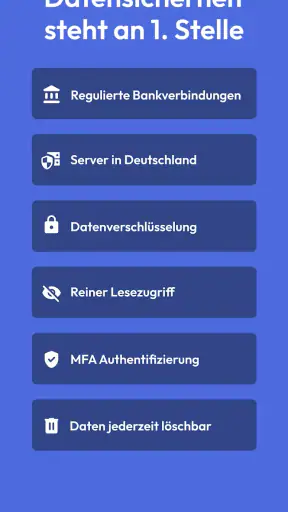
Da der Finanzfluss Copilot mit sensiblen Finanzinformationen arbeitet, spielen Datenschutz und Sicherheit eine besonders wichtige Rolle. Nutzer sollten vor der Verbindung eines Kontos die Hinweise zur Datenverarbeitung, Verschlüsselung, Zugriffsverwaltung und den verwendeten Finanzdienstleistern lesen. In der Regel werden keine vollständigen Online-Banking-Passwörter direkt in der App gespeichert, dennoch sollte man ausschließlich offizielle Versionen installieren und Zugriffsrechte regelmäßig überprüfen.
Kann der Finanzfluss Copilot meine Geldanlage automatisch verwalten oder Empfehlungen geben?
Der Finanzfluss Copilot dient in erster Linie dazu, finanzielle Daten zu bündeln, auszuwerten und verständlich darzustellen. Er kann dabei helfen, Vermögen, Kosten, Sparraten oder die Entwicklung eines Depots besser zu beobachten. Die App führt jedoch nicht automatisch eigenständig Käufe oder Verkäufe durch. Angezeigte Analysen und Informationen sollten als Orientierung verstanden werden und ersetzen keine persönliche Anlage-, Steuer- oder Rechtsberatung.